
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 5 October 2026, Ketua Umum BPP HIPMI Ade Jona Prasetyo menilai perluasan akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah perlu diikuti kebijakan pendukung yang memadai. Menurutnya, ketersediaan dana memang penting untuk membantu pelaku usaha mengembangkan kegiatan bisnis, meningkatkan kapasitas produksi, serta memperluas jangkauan operasional. Namun, penyaluran pembiayaan tidak cukup jika hanya berfokus pada pencairan dana.
Pandangan tersebut disampaikan dalam keterangan resmi yang menyoroti pentingnya memastikan pembiayaan digunakan secara produktif. Setiap calon penerima, menurut gagasan tersebut, perlu melalui proses kurasi agar bantuan dapat diberikan kepada usaha yang memiliki kebutuhan jelas, rencana pengembangan, dan potensi pertumbuhan. Kurasi juga dapat membantu lembaga pembiayaan memahami kondisi usaha serta menyesuaikan skema pendanaan dengan kemampuan penerima.
Selain kurasi, pendampingan dinilai menjadi unsur penting dalam penguatan pembiayaan UMKM. Pelaku usaha tidak selalu memiliki kemampuan yang sama dalam menyusun perencanaan, mengelola arus kas, menghitung risiko, atau memenuhi persyaratan administratif. Pendampingan yang berkelanjutan dapat membantu mereka meningkatkan tata kelola, memperbaiki pencatatan keuangan, dan mengambil keputusan bisnis berdasarkan kebutuhan yang terukur.
Akses pasar juga perlu ditempatkan sebagai bagian dari dukungan pembiayaan. Usaha yang memperoleh modal akan lebih berpeluang tumbuh apabila memiliki saluran penjualan yang jelas, baik melalui kemitraan, pengadaan, pasar digital, maupun jaringan distribusi. Dengan demikian, pembiayaan tidak berhenti sebagai tambahan modal, tetapi terhubung dengan upaya memperkuat kegiatan usaha dan menciptakan pendapatan yang berkelanjutan. Pendekatan terpadu dana, pendampingan, dan pasar diharapkan dapat membuat manfaat pembiayaan dirasakan secara lebih nyata oleh pelaku UMKM.
HIPMI menilai keberhasilan kebijakan pembiayaan UMKM tidak semestinya hanya diukur dari besarnya nilai kredit yang berhasil disalurkan atau jumlah pelaku usaha yang menerima dana. Angka penyaluran memang penting untuk menunjukkan jangkauan program, tetapi belum menggambarkan dampak nyata terhadap keberlanjutan bisnis. Pembiayaan perlu dinilai berdasarkan perubahan yang terjadi setelah modal diterima, termasuk peningkatan kapasitas produksi, pertumbuhan omzet, perbaikan tata kelola, dan kemampuan usaha bertahan dalam menghadapi tekanan pasar.
Ukuran yang lebih penting adalah sejauh mana pembiayaan membantu pelaku UMKM memperbesar skala bisnis. Modal yang memadai seharusnya dapat digunakan untuk menambah peralatan, meningkatkan kualitas produk, memperluas distribusi, atau mengembangkan layanan baru. Dengan demikian, kredit tidak berhenti sebagai tambahan likuiditas jangka pendek, melainkan menjadi instrumen yang mendorong produktivitas dan memperkuat daya saing usaha. Evaluasi program juga perlu melihat apakah penerima pembiayaan mampu meningkatkan pendapatan secara konsisten dan memenuhi kewajiban pembayaran tanpa mengorbankan operasional bisnis.
HIPMI juga menekankan pentingnya akses UMKM untuk masuk ke dalam rantai pasok yang lebih luas. Usaha yang memperoleh pembiayaan perlu diarahkan agar dapat menjadi pemasok bagi perusahaan besar, pemerintah, maupun jaringan perdagangan modern. Keterhubungan tersebut akan membuka pasar yang lebih stabil, meningkatkan standar usaha, dan menciptakan peluang kemitraan. Karena itu, kebijakan kredit sebaiknya berjalan bersama pendampingan, penguatan kualitas produk, sertifikasi, serta informasi mengenai kebutuhan pasar.
Dampak lain yang perlu diperhitungkan adalah penciptaan lapangan kerja. Ketika pembiayaan mampu mendorong ekspansi usaha dan perekrutan tenaga kerja, manfaatnya meluas dari penerima kredit kepada masyarakat sekitar. Pendekatan ini menempatkan pembiayaan sebagai sarana pertumbuhan ekonomi, bukan sekadar transaksi penyaluran dana. Pemerintah dan lembaga keuangan perlu membangun indikator keberhasilan yang mencakup perkembangan skala usaha, keterlibatan dalam rantai pasok, peningkatan produktivitas, dan penyerapan tenaga kerja. Dengan ukuran tersebut, kebijakan pembiayaan dapat diarahkan untuk menghasilkan dampak yang lebih berkelanjutan bagi UMKM.
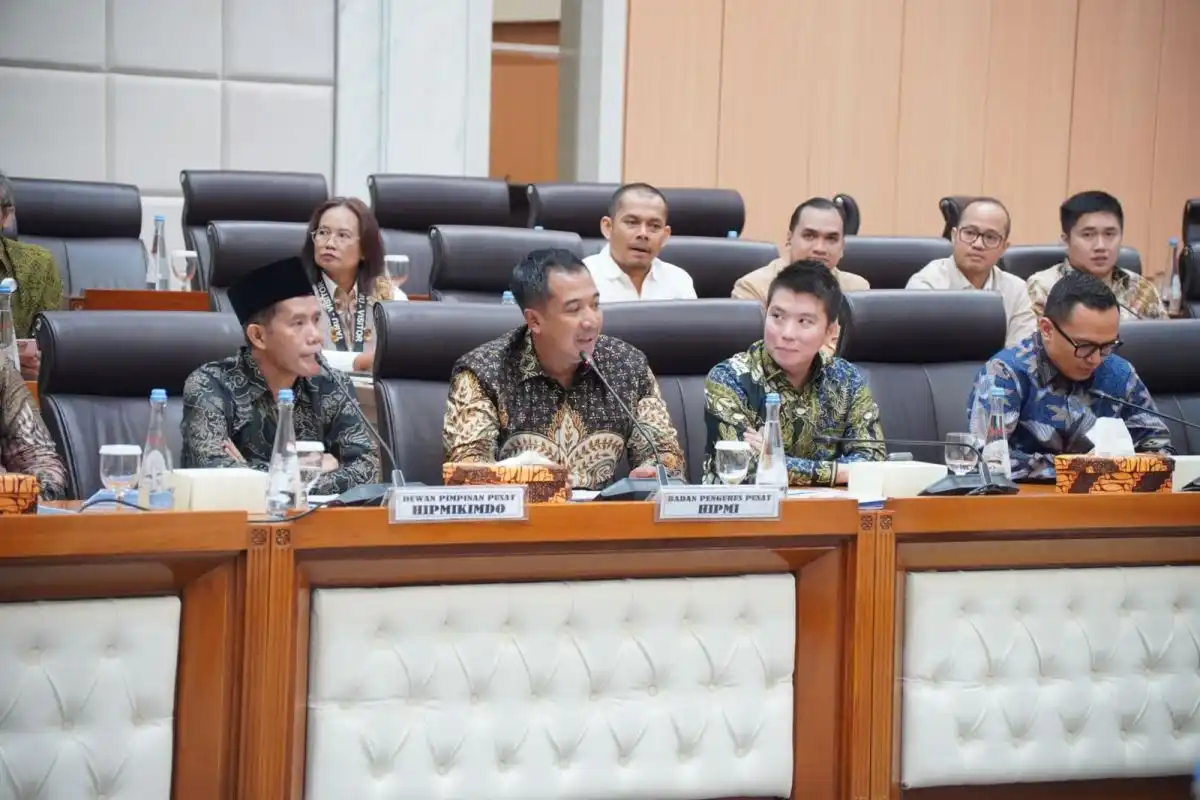
Usulan untuk menaikkan plafon Kredit Usaha Rakyat (KUR) mengemuka dalam forum Rapat Dengar Pendapat Umum (RDPU) Panitia Kerja Akses Pembiayaan dan Permodalan UMKM dan Ekonomi Kreatif Komisi VII DPR RI. Forum tersebut berlangsung di kompleks parlemen, Jakarta, pada Rabu (30/9), dengan pembahasan utama mengenai penguatan akses permodalan bagi pelaku usaha mikro, kecil, dan menengah serta sektor ekonomi kreatif.
Dalam pertemuan itu, muncul gagasan agar batas maksimal penyaluran KUR ditingkatkan dari Rp500 juta menjadi hingga Rp2 miliar. Kenaikan plafon tersebut dinilai dapat memberikan ruang pembiayaan yang lebih besar bagi pelaku usaha yang membutuhkan tambahan modal untuk meningkatkan kapasitas produksi, memperluas jaringan usaha, membeli peralatan, atau memasuki pasar yang lebih luas. Selama ini, keterbatasan nilai pembiayaan menjadi salah satu persoalan bagi usaha yang telah berkembang, tetapi belum sepenuhnya mampu mengakses kredit komersial.
Anggota Komisi VII DPR RI Andhika Satya Wasistho menilai gagasan tersebut menarik untuk didalami. Menurutnya, kebijakan peningkatan plafon perlu diarahkan terutama kepada usaha yang telah tumbuh melampaui skala mikro. Kelompok usaha tersebut dinilai memiliki kebutuhan modal yang lebih besar sekaligus potensi untuk berkembang menjadi usaha kecil dan menengah yang lebih kuat.
Meski demikian, kenaikan plafon KUR perlu disertai pemetaan penerima yang cermat agar pembiayaan tetap tepat sasaran. Evaluasi terhadap kinerja usaha, kemampuan mengembalikan pinjaman, serta prospek pengembangan bisnis dapat menjadi pertimbangan penting dalam penyaluran. Pendampingan juga dibutuhkan agar tambahan modal tidak hanya meningkatkan utang, tetapi benar-benar mendorong produktivitas dan daya saing. Dengan pendekatan tersebut, penguatan KUR diharapkan mampu menjembatani kebutuhan modal usaha yang sedang naik kelas, sekaligus mendukung pertumbuhan UMKM dan ekonomi kreatif secara berkelanjutan.
Ade Jona menegaskan bahwa perluasan pembiayaan bagi usaha mikro, kecil, dan menengah perlu berjalan seiring dengan kesiapan para pelaku usaha. Akses terhadap modal memang penting untuk mendukung pengembangan bisnis, tetapi pembiayaan tidak akan menghasilkan dampak optimal apabila pengusaha belum memiliki kemampuan yang memadai dalam mengelola dana. Kesiapan tersebut menjadi faktor penting agar modal yang diterima benar-benar digunakan untuk memperkuat kegiatan usaha.
Dalam pandangan HIPMI, tantangan yang dihadapi bukan hanya memperbesar akses pembiayaan bagi pengusaha Indonesia. Tantangan lainnya adalah menyiapkan pelaku usaha agar mampu memanfaatkan dana secara produktif, sesuai kebutuhan, dan mendukung pertumbuhan bisnis. Pengusaha perlu memahami tujuan penggunaan modal, mengelola sumber daya secara bertanggung jawab, serta mengarahkan pembiayaan untuk memperkuat kapasitas usaha. Dengan demikian, dana yang tersedia tidak berhenti sebagai tambahan modal jangka pendek, melainkan dapat memberikan manfaat bagi keberlanjutan usaha.
Penekanan pada kesiapan pengusaha juga menunjukkan bahwa pembiayaan perlu ditempatkan sebagai bagian dari proses pengembangan usaha yang lebih luas. Modal harus membantu pelaku UMKM memperbaiki kemampuan dan memperbesar skala bisnis, bukan sekadar menyelesaikan kebutuhan keuangan sesaat. Ade Jona memandang pembiayaan perlu menjadi tangga bagi pengusaha Indonesia untuk tumbuh dan naik kelas. Karena itu, perluasan pembiayaan harus disertai kesiapan pelaku usaha untuk menggunakannya secara tepat, sehingga dukungan modal dapat benar-benar mendorong perkembangan usaha sesuai tujuan yang diharapkan.