
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 October 2026, Direktorat Jenderal Bea dan Cukai Kementerian Keuangan menargetkan cukai minuman berpemanis dalam kemasan (MBDK) mulai diberlakukan pada semester II 2027. Target tersebut menjadi bagian dari agenda pemerintah untuk memperluas kebijakan cukai sekaligus merespons meningkatnya perhatian terhadap konsumsi gula dalam masyarakat. Minuman yang termasuk dalam kebijakan ini akan ditetapkan berdasarkan karakteristik, kandungan pemanis, serta ketentuan teknis yang masih disusun oleh pemerintah.
Meski target penerapan telah disampaikan, cukai MBDK belum berlaku saat ini. Pemerintah masih menyelesaikan kerangka regulasi yang akan menjadi dasar pengenaan, pemungutan, pengawasan, dan administrasi cukai. Penyusunan aturan tersebut diperlukan agar kebijakan memiliki landasan hukum yang jelas serta dapat diterapkan secara konsisten kepada pelaku usaha di berbagai daerah.
Selain regulasi utama, pemerintah perlu menyiapkan aturan pelaksana yang mengatur sejumlah aspek teknis. Ketentuan itu dapat mencakup definisi produk yang dikenai cukai, mekanisme pelaporan, penetapan tarif, tata cara pembayaran, hingga pengawasan terhadap produksi dan distribusi. Kejelasan aturan juga penting bagi industri agar memiliki waktu yang memadai untuk menyesuaikan proses produksi, pelabelan, pencatatan, dan pemenuhan kewajiban administrasi.
Direktorat Jenderal Bea dan Cukai bersama kementerian serta lembaga terkait masih melakukan pembahasan sebelum kebijakan tersebut diterapkan. Tahapan ini diharapkan dapat memastikan bahwa rancangan cukai minuman berpemanis mempertimbangkan kepentingan penerimaan negara, perlindungan kesehatan masyarakat, dan keberlangsungan kegiatan usaha. Dengan demikian, penerapan pada semester II 2027 tetap bergantung pada kesiapan seluruh regulasi dan infrastruktur pelaksanaannya.
Rencana penerapan cukai atas Minuman Berpemanis dalam Kemasan (MBDK) telah tercantum dalam penafsiran potensi penerimaan negara pada Undang-Undang Anggaran Pendapatan dan Belanja Negara (APBN) 2027. Pencantuman tersebut menunjukkan bahwa pemerintah telah memasukkan kemungkinan penerimaan dari kebijakan cukai minuman berpemanis ke dalam perencanaan fiskal nasional. Dengan demikian, MBDK menjadi salah satu sumber penerimaan yang diperhitungkan dalam kerangka APBN tahun anggaran 2027.
Dalam dokumen tersebut, target penerimaan yang dipatok dari penerapan cukai MBDK mencapai Rp1,7 triliun. Nilai ini menggambarkan besaran penerimaan yang diharapkan dapat diperoleh negara apabila kebijakan tersebut dijalankan sesuai dengan rencana dan ketentuan yang ditetapkan. Target tersebut juga menjadi bagian dari proyeksi pendapatan negara yang digunakan dalam pembahasan serta penyusunan kebijakan fiskal 2027.
Namun, angka Rp1,7 triliun perlu dipahami secara tepat. Target penerimaan yang tercantum dalam UU APBN 2027 bukan berarti cukai minuman berpemanis telah berlaku efektif sejak undang-undang tersebut ditetapkan. Pencantuman dalam APBN merupakan penanda bahwa potensi penerimaan dari kebijakan ini sudah diperhitungkan, bukan bukti bahwa pungutan telah mulai dikenakan kepada pelaku usaha atau konsumen.
Penerapan secara efektif tetap bergantung pada kesiapan regulasi dan pelaksanaan teknis, termasuk penetapan aturan pemungutan, objek cukai, tarif, serta mekanisme administrasinya. Karena itu, masyarakat dan pelaku industri perlu membedakan target fiskal dalam dokumen anggaran dan pelaksanaan kebijakan di lapangan. Pemerintah menargetkan cukai MBDK berlaku pada semester II 2027, sehingga realisasi penerimaan akan bergantung pada waktu pemberlakuan serta efektivitas pengumpulan cukai setelah seluruh ketentuan pendukung tersedia.
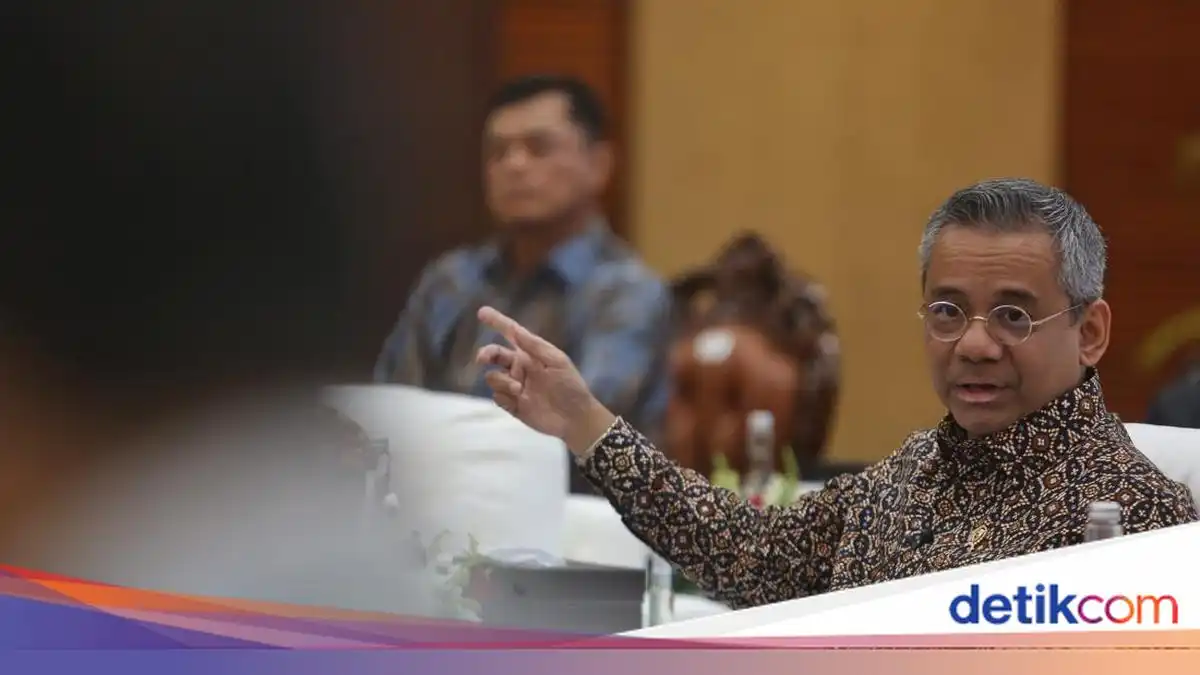
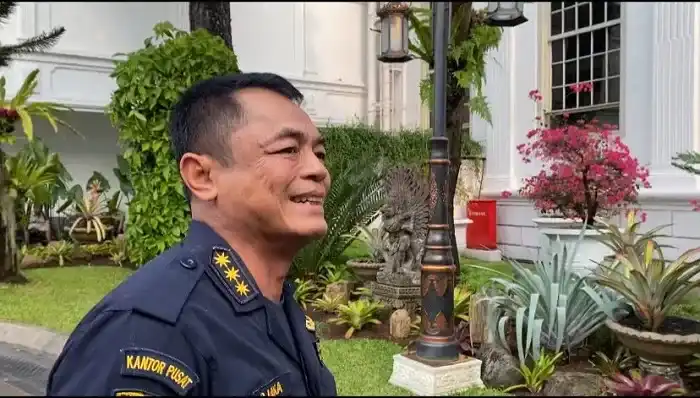
Direktur Jenderal Bea dan Cukai Djaka Budi Utama menyampaikan keterangan mengenai rencana pengenaan cukai atas minuman berpemanis dalam kemasan (MBDK) dalam konferensi pers di Jakarta, Jumat, 9 Oktober 2026. Pernyataan tersebut disampaikan ketika pemerintah menjelaskan arah kebijakan cukai yang ditargetkan mulai berlaku pada semester II 2027.
Menurut Djaka, ketentuan mengenai pengenaan cukai terhadap MBDK telah dimuat dalam Undang-Undang Anggaran Pendapatan dan Belanja Negara (UU APBN) 2027. Dengan demikian, rencana tersebut telah tercantum dalam kerangka anggaran negara untuk tahun yang bersangkutan. Pemuatan ketentuan itu menjadi dasar bagi pemerintah untuk menyiapkan pelaksanaan kebijakan sesuai dengan tahapan yang akan ditetapkan.
Djaka juga menyebutkan bahwa penerimaan yang diperkirakan berasal dari pengenaan cukai MBDK berada di kisaran Rp1,7 triliun. Angka tersebut merupakan proyeksi penerimaan yang telah diperhitungkan dalam pembahasan APBN 2027. Keterangan ini memberikan gambaran mengenai kontribusi fiskal yang diharapkan dari kebijakan tersebut setelah mulai diterapkan.
Dalam keterangannya, Djaka tidak merinci besaran tarif, jenis produk yang akan dikenai cukai, maupun mekanisme pemungutannya. Penjelasan yang disampaikan berfokus pada keberadaan ketentuan dalam UU APBN 2027 dan perkiraan penerimaan yang menyertainya. Rincian lebih lanjut mengenai pelaksanaan cukai MBDK masih menunggu penyusunan dan penetapan kebijakan terkait. Oleh karena itu, informasi yang tersedia saat ini menegaskan rencana pemberlakuan pada semester II 2027 serta proyeksi penerimaan sekitar Rp1,7 triliun, tanpa menguraikan aspek teknis lainnya.
Penerapan cukai minuman berpemanis dalam kemasan (MBDK) belum dapat dilakukan hanya dengan menetapkan arah kebijakan. Pemerintah masih perlu menuntaskan sejumlah aturan pelaksana yang akan menjadi dasar teknis pemungutan, pengawasan, serta penentuan produk yang dikenai cukai. Ketentuan tersebut penting agar pelaksanaan kebijakan berlangsung secara seragam, memiliki kepastian hukum, dan dapat dipahami oleh pelaku usaha maupun masyarakat sebagai konsumen.
Regulasi pendukung saat ini masih berada dalam tahap persiapan. Artinya, cukai MBDK belum berlaku dan belum dapat dipungut secara efektif. Pemerintah masih harus merumuskan berbagai detail, termasuk mekanisme administrasi, tata cara pelaporan, pengawasan di lapangan, serta koordinasi antarlembaga. Tahapan ini juga diperlukan untuk memastikan kebijakan dapat diterapkan secara terukur tanpa menimbulkan ketidakjelasan bagi industri minuman dan rantai distribusinya.
Direktur Jenderal Bea dan Cukai Djaka menyampaikan harapan agar kebijakan tersebut dapat diberlakukan pada semester II 2027. Target itu menunjukkan arah waktu yang ingin dicapai pemerintah, bukan penanda bahwa seluruh persiapan telah selesai saat ini. Realisasi penerapannya tetap bergantung pada penyelesaian aturan pelaksana dan kesiapan teknis di berbagai pihak. Dengan demikian, masyarakat dan pelaku usaha perlu membedakan target pemberlakuan pada semester II 2027 dengan kondisi terkini, ketika kerangka regulasi pendukung masih disusun dan dimatangkan. Pemerintah diharapkan dapat menyelesaikan proses tersebut secara transparan, sehingga setiap pihak memiliki waktu yang memadai untuk memahami kewajiban, menyesuaikan sistem, dan mempersiapkan pelaksanaan cukai MBDK secara tertib.