
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 8 October 2026, Otoritas Jasa Keuangan (OJK) menegaskan bahwa emiten yang sahamnya masuk dalam daftar high shareholding concentration (HSC) tidak serta-merta dianggap melanggar ketentuan dan tidak otomatis dikenai sanksi. Status HSC pada dasarnya hanya menunjukkan bahwa kepemilikan saham suatu emiten terkonsentrasi pada sejumlah kecil pihak. Dengan demikian, pencantuman dalam daftar tersebut merupakan bagian dari pemetaan dan pengawasan pasar, bukan keputusan yang secara langsung menyatakan adanya pelanggaran.
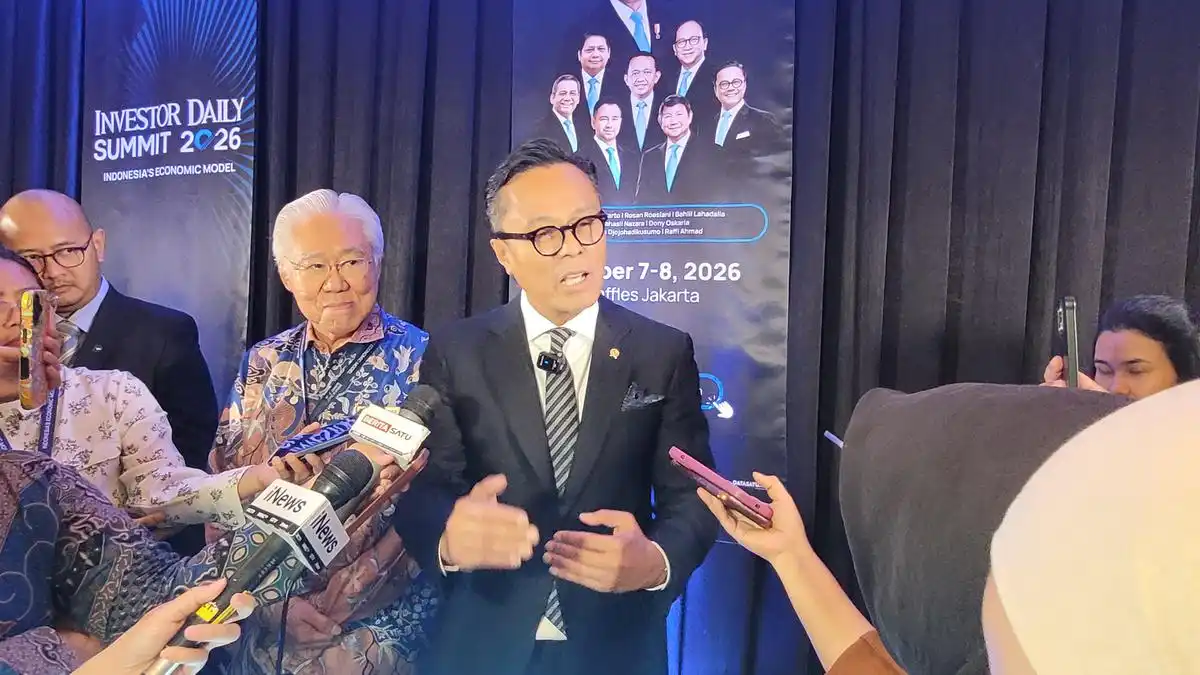
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi menjelaskan bahwa saham berstatus HSC yang aktif diperdagangkan akan menjadi objek pemeriksaan lanjutan. Pemeriksaan itu diperlukan untuk menilai apakah terdapat pola transaksi atau aktivitas pasar yang tidak wajar. OJK akan melihat fakta, mekanisme perdagangan, serta keterkaitan antar-pihak sebelum menentukan ada atau tidaknya pelanggaran dan langkah pengawasan yang diperlukan.
Menurut Hasan, perhatian terhadap saham dengan kepemilikan terkonsentrasi diberikan karena karakteristik tersebut dapat membuatnya lebih rentan terhadap coordinated trading atau perdagangan terkoordinasi, termasuk tindakan yang berpotensi memengaruhi harga secara tidak semestinya. Namun, kerentanan itu tidak berarti setiap transaksi pada saham HSC merupakan manipulasi. Penilaian tetap harus didasarkan pada hasil pemeriksaan dan bukti yang memadai.
Otoritas Jasa Keuangan (OJK) akan meningkatkan pengawasan terhadap saham yang masuk dalam daftar saham dengan kepemilikan terkonsentrasi atau Highly Concentrated Shares (HSC), terutama apabila saham tersebut cukup aktif ditransaksikan. Pengawasan lanjutan itu tidak dilakukan semata-mata karena suatu saham tercatat sebagai HSC. Status tersebut pada dasarnya merupakan informasi mengenai konsentrasi kepemilikan, bukan bukti bahwa telah terjadi pelanggaran ketentuan di pasar modal.
Perhatian OJK diarahkan pada potensi risiko yang dapat muncul dari aktivitas perdagangan saham tersebut. Transaksi yang meningkat atau terlihat tidak wajar akan ditelaah untuk memastikan apakah terdapat pola perdagangan terkoordinasi, pembentukan harga secara tidak semestinya, atau indikasi manipulasi harga. Dengan demikian, pencantuman dalam daftar HSC menjadi salah satu dasar pemantauan, sedangkan kesimpulan mengenai ada atau tidaknya pelanggaran hanya dapat ditetapkan setelah proses pemeriksaan dan analisis dilakukan secara memadai.
Hasan menegaskan bahwa status HSC tidak dapat langsung disamakan dengan pelanggaran. “HSC itu bukan berarti ada pelanggaran. Namun, kalau dari pemeriksaan ditemukan adanya pelanggaran, tentu akan diberikan sanksi sesuai dengan pelanggaran yang dilakukan,” ujar Hasan. Pernyataan tersebut menunjukkan bahwa OJK akan membedakan karakteristik kepemilikan saham dan tindakan yang melanggar aturan.
Hasil pemeriksaan akan menjadi dasar bagi OJK untuk menentukan tindak lanjut. Apabila bukti yang diperoleh menunjukkan adanya pelanggaran, perkara tersebut akan diekskalasikan ke tahap pengenaan sanksi sesuai dengan jenis dan tingkat pelanggaran yang ditemukan. Sebaliknya, apabila pemeriksaan tidak menemukan pelanggaran, status HSC semata tidak dapat dijadikan alasan untuk menjatuhkan sanksi. Pendekatan ini memungkinkan pengawasan dilakukan secara berbasis risiko, sekaligus menjaga agar tindakan regulator tetap didasarkan pada fakta dan hasil pemeriksaan.
Otoritas Jasa Keuangan (OJK) mendorong emiten yang masuk dalam daftar saham dengan kepemilikan terkonsentrasi atau Highly Concentrated Share (HSC) untuk segera memperbaiki struktur kepemilikannya. Salah satu emiten yang mendapat perhatian adalah HSC. Dorongan tersebut disampaikan agar tingkat konsentrasi saham tidak terus berada pada level yang berpotensi membatasi likuiditas dan akses investor terhadap saham perusahaan.
Melalui surat Bursa Efek Indonesia (BEI), emiten diminta mencermati komposisi pemegang saham serta menyiapkan langkah refloating. Refloating merupakan upaya melepas sebagian saham yang masih dikendalikan oleh pemegang saham tertentu kepada publik. Langkah ini dapat dilakukan melalui mekanisme yang sesuai dengan ketentuan pasar modal, dengan mempertimbangkan kepentingan perusahaan, pemegang saham, dan investor.
Tujuan refloating bukan sekadar menambah jumlah saham yang beredar di masyarakat. Pelepasan saham kepada publik juga diarahkan untuk menurunkan tingkat konsentrasi kepemilikan, sehingga distribusi saham menjadi lebih tersebar. Apabila konsentrasi tersebut berhasil dikurangi sesuai kriteria yang berlaku, saham emiten berpeluang keluar dari daftar HSC. Perubahan itu diharapkan mendukung terciptanya perdagangan yang lebih aktif dan pembentukan harga yang lebih mencerminkan kondisi pasar.
Untuk membantu emiten memahami kewajiban dan pilihan tindak lanjut, BEI telah menyediakan helpdesk konsultasi. Fasilitas tersebut dapat dimanfaatkan untuk memperoleh penjelasan mengenai kriteria HSC, struktur kepemilikan, serta opsi refloating. BEI juga menyebutkan bahwa sudah terdapat saham yang berhasil keluar dari daftar HSC setelah memenuhi persyaratan yang ditetapkan. Hal ini menunjukkan bahwa status tersebut bukan kondisi permanen, sepanjang emiten dan pemegang saham mengambil langkah perbaikan.
Pengumuman HSC pada dasarnya berfungsi sebagai peringatan dini bagi investor. Informasi tersebut membantu pasar menilai risiko likuiditas, keterbatasan saham publik, dan potensi perubahan harga yang lebih tajam. Investor dengan profil risiko konservatif umumnya cenderung menghindari saham berstatus HSC karena mempertimbangkan tingkat perdagangan dan konsentrasi kepemilikan sebelum mengambil keputusan investasi.
Status HSC dapat memengaruhi akses emiten terhadap pendanaan sekaligus meningkatkan pertimbangan risiko bagi investor. Ketika perusahaan hendak memperoleh dana lanjutan melalui rights issue atau penerbitan obligasi, minat investor berpotensi lebih rendah dibandingkan emiten dengan struktur kepemilikan yang lebih tersebar. Konsentrasi saham pada sejumlah pihak tertentu dapat menimbulkan kekhawatiran mengenai likuiditas, keterbatasan saham yang beredar, serta kemungkinan pergerakan harga yang lebih tajam. Kondisi tersebut dapat membuat investor menuntut kompensasi risiko lebih besar atau memilih menunda partisipasi dalam aksi korporasi.
Dampak HSC juga terlihat pada kebijakan indeks. Bursa Efek Indonesia (BEI) tidak lagi memasukkan saham berstatus HSC sebagai konstituen indeks utama bursa. Penyedia indeks global menerapkan kebijakan serupa. Menurut Hasan, langkah tersebut berkaitan dengan upaya menjaga stabilitas indeks, karena saham dengan likuiditas terbatas dan harga yang mudah berubah secara signifikan tidak lagi memengaruhi pergerakan indeks utama. Kebijakan ini juga memberikan perlindungan bagi investor, terutama pengelola dana pasif yang wajib mengikuti kinerja indeks acuan. Dengan tidak adanya saham HSC dalam indeks tersebut, risiko perubahan harga yang ekstrem terhadap kinerja portofolio berbasis indeks dapat ditekan.
Perkembangan terbaru terlihat pada PT Bank of India Indonesia Tbk (BSWD). Pada 6 Oktober 2026, BEI dan PT Kustodian Sentral Efek Indonesia (KSEI) memasukkan BSWD ke dalam daftar HSC. Berdasarkan data per 2 Oktober 2026, sebanyak 99,95% saham BSWD dikuasai oleh sejumlah pemegang saham tertentu. Sebelumnya, BEI telah menghentikan sementara perdagangan saham tersebut sejak 5 Oktober 2026 setelah harganya melonjak 165% dalam tiga bulan. Status ini menjadi perhatian bagi emiten dan investor karena mencerminkan perlunya kewaspadaan terhadap likuiditas, volatilitas, serta struktur kepemilikan saham.