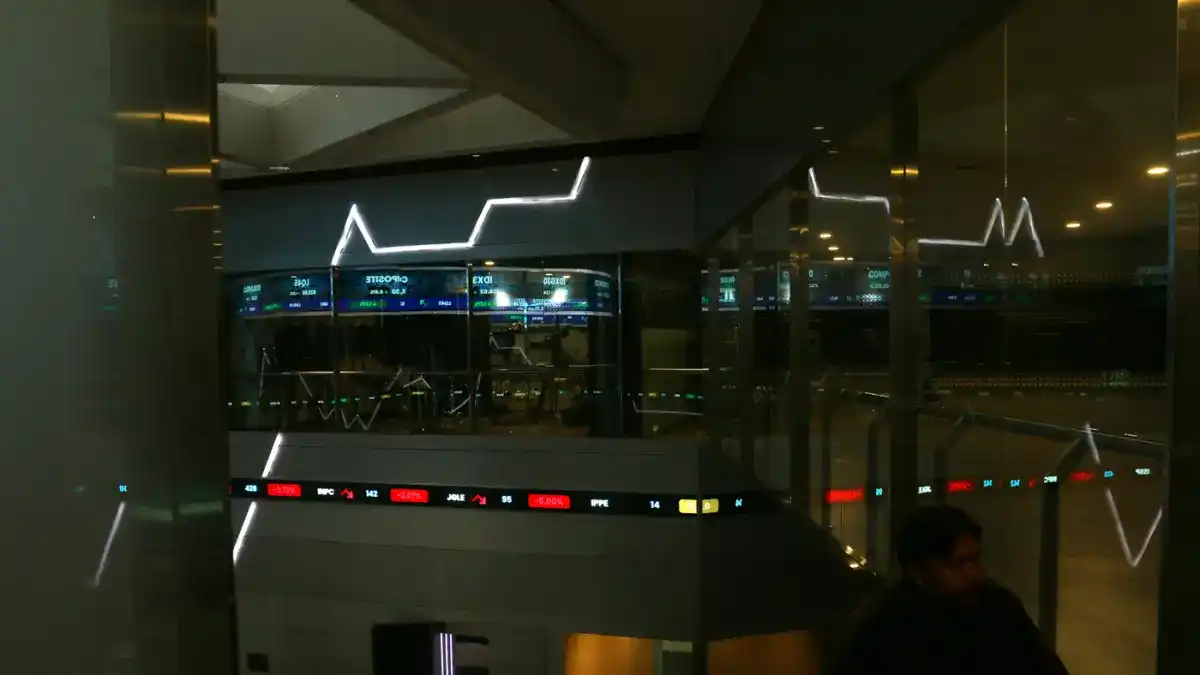

JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 8 October 2026, Otoritas Jasa Keuangan (OJK) memilih untuk tidak berspekulasi mengenai hasil review MSCI yang dijadwalkan berlangsung pada November 2026. Salah satu hal yang menjadi perhatian pelaku pasar adalah kemungkinan pencabutan pembekuan atau freeze terhadap pasar saham Indonesia. Namun, OJK menilai keputusan tersebut sepenuhnya berada dalam ranah evaluasi penyedia indeks global sehingga tidak dapat dipastikan sebelum proses peninjauan selesai.
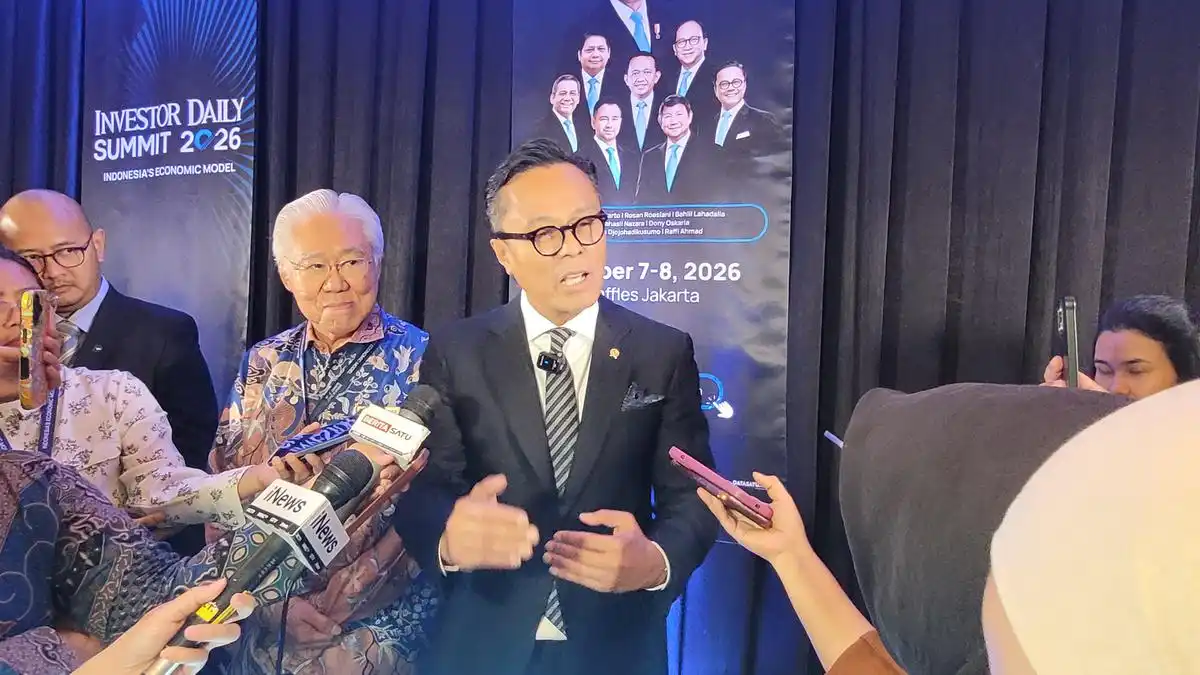
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi mengatakan bahwa otoritas menghormati independensi analis dari penyedia indeks global. Menurut dia, setiap penilaian harus dilakukan berdasarkan metodologi, data, dan pertimbangan profesional yang menjadi kewenangan masing-masing lembaga. Sikap tersebut menunjukkan bahwa OJK berupaya menjaga proses evaluasi tetap objektif serta tidak mencampurinya dengan kepentingan regulator domestik.
Bagi pasar, sikap hati-hati tersebut dinilai penting karena keputusan MSCI dapat memengaruhi persepsi investor terhadap aksesibilitas, transparansi, dan likuiditas pasar Indonesia. Kendati demikian, OJK menekankan bahwa proses penilaian harus dihormati hingga penyedia indeks menyampaikan keputusan resmi. Dengan demikian, pelaku pasar diminta mencermati perkembangan berdasarkan informasi yang terverifikasi, bukan asumsi mengenai hasil evaluasi yang masih berlangsung.
Otoritas Jasa Keuangan (OJK) meminta penyedia indeks menilai kondisi pasar modal Indonesia secara objektif, dengan mengacu pada kriteria dan metodologi yang telah ditetapkan oleh masing-masing lembaga. Penilaian tersebut dinilai perlu dilakukan berdasarkan data, ketentuan, serta mekanisme evaluasi yang berlaku, bukan semata-mata berdasarkan persepsi atau perkembangan jangka pendek. Dengan pendekatan itu, keputusan terkait posisi Indonesia dalam indeks global diharapkan dapat mencerminkan kondisi pasar secara proporsional.
OJK juga menyebut bahwa ketentuan mengenai pembekuan atau freeze, status watchlist, dan penilaian terhadap aksesibilitas pasar telah tersedia secara transparan. Ketentuan tersebut menjadi bagian dari kerangka yang dapat digunakan penyedia indeks untuk mengevaluasi suatu negara secara konsisten. Karena itu, OJK mendorong agar setiap keputusan yang menyangkut pasar Indonesia merujuk pada indikator dan prosedur yang telah diumumkan, termasuk aspek keterbukaan, kemudahan akses, serta kepastian bagi pelaku pasar.
Dalam pandangan OJK, Indonesia berada di jalur yang tepat karena telah memenuhi tuntutan utama penyedia indeks, terutama yang berkaitan dengan transparansi kepemilikan saham. Upaya pemenuhan tersebut menjadi salah satu dasar penting dalam memperkuat kredibilitas pasar modal dan memberikan informasi yang lebih jelas kepada investor. Transparansi kepemilikan juga membantu penyedia indeks memperoleh gambaran yang lebih utuh mengenai struktur pasar serta kepemilikan efek di Indonesia.
Hasan menilai perkembangan itu membuat pasar modal Indonesia kini mungkin menjadi salah satu pasar dengan tingkat transparansi yang paling lengkap dan agresif. Penilaian tersebut merujuk pada berbagai langkah keterbukaan yang telah dilakukan untuk menjawab tuntutan penyedia indeks. Dengan demikian, evaluasi terhadap Indonesia diharapkan tetap dilakukan melalui parameter yang terbuka dan metodologi yang telah ditetapkan, sehingga hasilnya dapat menggambarkan kondisi pasar berdasarkan ukuran yang jelas.
Indonesia disebut telah menjalankan sejumlah reformasi untuk memperkuat transparansi dan integritas pasar modal. Salah satu langkah penting ialah membuka data kepemilikan saham di atas 1 persen. Keterbukaan tersebut diharapkan membantu investor memahami struktur kepemilikan emiten secara lebih jelas, sekaligus memperkuat kemampuan pelaku pasar dalam menilai potensi konsentrasi kepemilikan dan risiko pengendalian.
Selain itu, investor telah dikelompokkan ke dalam 39 tipe. Pengelompokan ini bertujuan memberikan gambaran yang lebih terperinci mengenai karakteristik pemodal serta pola kepemilikan saham di pasar Indonesia. Otoritas juga mengumumkan saham HSC sebagai bagian dari upaya meningkatkan informasi yang tersedia bagi investor. Langkah tersebut dinilai penting karena data mengenai kepemilikan dan karakter saham dapat menjadi dasar bagi pengambilan keputusan investasi yang lebih terukur.
Reformasi lainnya berkaitan dengan peningkatan ketentuan minimum free float. Dengan porsi saham beredar yang lebih besar, likuiditas perdagangan diharapkan meningkat dan harga saham dapat terbentuk melalui mekanisme pasar yang lebih representatif. Ketentuan ini juga diarahkan untuk mengurangi dominasi kepemilikan tertentu serta memperluas kesempatan investor publik untuk berpartisipasi dalam transaksi saham.
Pernyataan OJK mengenai risiko keputusan MSCI tersebut muncul tidak lama setelah FTSE Russell mempertahankan Indonesia dalam kelompok secondary emerging market. FTSE Russell juga tidak memasukkan Indonesia ke dalam watchlist, sehingga keputusan itu dipandang memberikan sinyal bahwa perkembangan pasar modal nasional masih memperoleh pengakuan dari penyedia indeks global. Hasan menyampaikan bahwa FTSE Russell turut mengapresiasi reformasi yang telah dilakukan Indonesia, khususnya langkah-langkah yang berkaitan dengan penguatan integritas pasar modal. Apresiasi tersebut menjadi indikasi bahwa pembenahan transparansi, struktur kepemilikan, dan kualitas perdagangan mulai dipertimbangkan dalam penilaian lembaga internasional.
Pembekuan atau freeze yang dilakukan penyedia indeks global tetap memberikan pengaruh terhadap pasar Indonesia, terutama karena tidak ada saham baru dari Indonesia yang dapat masuk sebagai konstituen indeks selama kebijakan tersebut berlaku. Kondisi ini membatasi peluang emiten domestik untuk memperoleh aliran dana pasif dari investor yang menggunakan indeks sebagai acuan, sekaligus menahan perluasan representasi saham Indonesia dalam portofolio global.
Namun, Hasan menilai dampaknya tidak lagi sebesar kekhawatiran yang muncul pada periode awal, ketika isu tersebut pertama kali mencuat pada awal hingga pertengahan tahun. Saham Indonesia yang saat ini masih menjadi anggota indeks MSCI dan FTSE umumnya memiliki kapitalisasi pasar besar, fundamental yang cukup baik, serta tingkat likuiditas yang memadai. Karakteristik tersebut menjadi faktor penting yang dapat mendukung keberlanjutan posisi saham-saham tersebut di dalam indeks.
Berdasarkan perhitungan internal OJK, peluang saham Indonesia yang masih tercatat sebagai konstituen untuk dikeluarkan dari indeks kini dinilai jauh lebih terbatas. Penilaian itu memperhitungkan kualitas perusahaan, ukuran kapitalisasi, aktivitas perdagangan, serta kemampuan saham memenuhi kriteria penyedia indeks. Dengan demikian, pembekuan memang menghambat masuknya anggota baru, tetapi tidak serta-merta meningkatkan risiko keluarnya saham yang sudah memiliki posisi kuat.
OJK memperkirakan apa pun hasil tinjauan berikutnya, dampaknya terhadap pasar domestik akan sangat terbatas dibandingkan situasi ketika kekhawatiran tersebut pertama kali berkembang. Pelaku pasar tetap perlu mencermati keputusan penyedia indeks dan potensi perubahan aliran investasi, tetapi kondisi saham Indonesia yang masih bertahan di dalam indeks memberikan penyangga terhadap volatilitas. Kesimpulan utama tersebut menunjukkan bahwa risiko dari keputusan MSCI dan penyedia indeks global lainnya masih perlu dikelola, namun tidak lagi dipandang sebagai ancaman sebesar pada tahap awal munculnya isu.