
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 5 October 2026, Otoritas Jasa Keuangan (OJK) mencatat total penyaluran kredit perbankan hingga Agustus 2026 mencapai Rp9.178 triliun. Angka tersebut meningkat 13,65 persen secara tahunan atau year on year (yoy) dibandingkan dengan periode yang sama pada tahun sebelumnya. Catatan ini menjadi gambaran perkembangan penyaluran pembiayaan oleh industri perbankan sampai dengan akhir Agustus 2026.
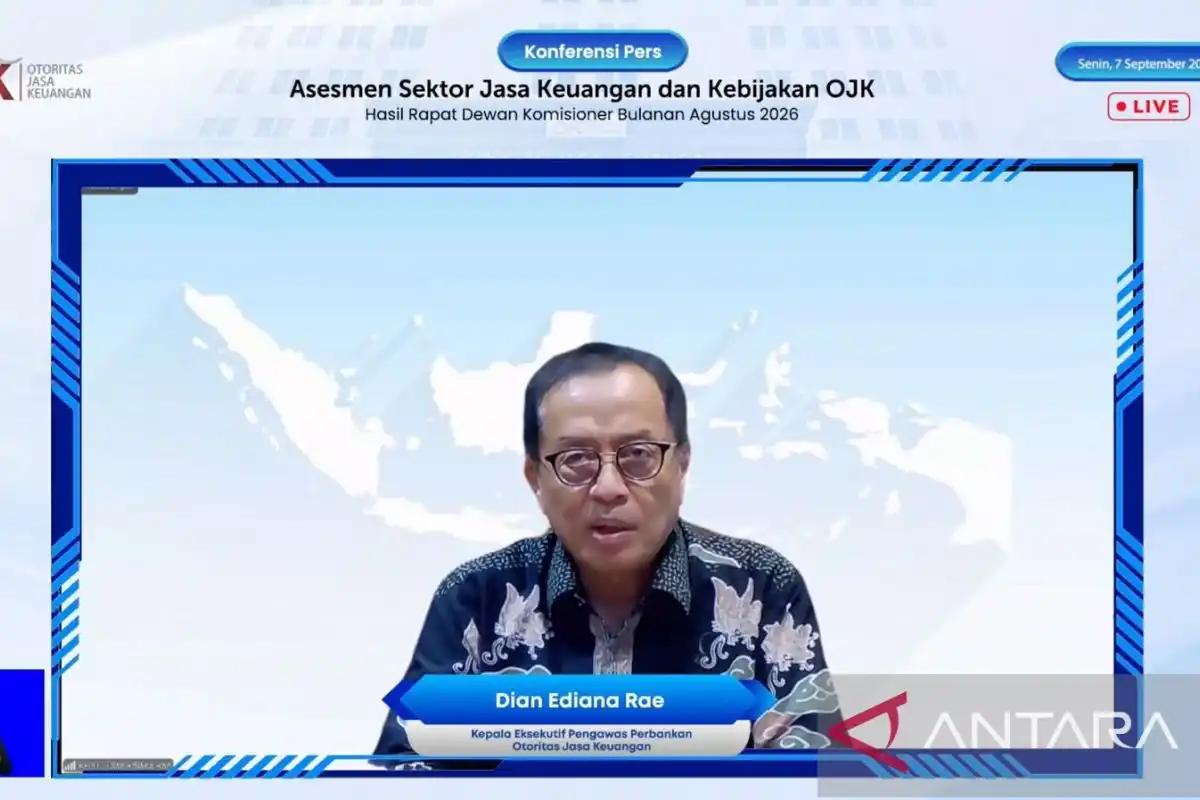
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menyampaikan data tersebut dalam konferensi pers Rapat Dewan Komisioner Bulanan (RDKB) yang digelar secara daring di Jakarta pada Senin. Dalam penyampaian itu, OJK menyebut kinerja intermediasi perbankan menunjukkan tren penguatan. Pernyataan tersebut disampaikan bersamaan dengan penjelasan mengenai perkembangan sektor perbankan dan indikator intermediasi hingga Agustus 2026.
Pertumbuhan 13,65 persen secara tahunan mencerminkan perubahan nilai kredit yang disalurkan perbankan dibandingkan basis pencatatan pada Agustus tahun sebelumnya. Dengan total kredit sebesar Rp9.178 triliun, perkembangan tersebut menjadi bagian dari catatan OJK atas kinerja intermediasi industri perbankan. OJK menempatkan penyaluran kredit sebagai salah satu indikator dalam melihat fungsi intermediasi, yaitu proses penyaluran dana melalui perbankan kepada pihak yang membutuhkan pembiayaan. Keterangan Dian disampaikan sebagai bagian dari laporan berkala OJK mengenai kondisi perbankan dan perkembangan penyaluran kredit selama periode berjalan.
Rincian penyaluran kredit perbankan pada Agustus 2026 menunjukkan variasi pertumbuhan berdasarkan jenis penggunaan. Kredit investasi mencatat kenaikan tertinggi, yakni 25,11 persen secara tahunan (year on year/yoy). Angka tersebut menempatkan pembiayaan investasi sebagai kelompok dengan laju pertumbuhan paling besar dalam struktur kredit berdasarkan penggunaan.
Selanjutnya, kredit modal kerja tumbuh 11,45 persen yoy. Pertumbuhan ini disusul kredit konsumsi yang meningkat 5,07 persen yoy. Ketiga kategori tersebut memperlihatkan perkembangan yang berbeda, dengan kredit investasi mencatat laju paling tinggi, sementara kredit konsumsi tumbuh lebih moderat. Data ini memberikan gambaran mengenai komposisi penyaluran kredit dari sisi tujuan pemanfaatannya.
Berdasarkan kategori debitur, kredit korporasi mencatat pertumbuhan tertinggi, yaitu 22,18 persen yoy. Sementara itu, kredit kepada sektor usaha mikro, kecil, dan menengah (UMKM) tetap menunjukkan pertumbuhan positif sebesar 2,38 persen yoy. Perbedaan laju tersebut menggambarkan variasi perkembangan kredit di kelompok penerima pembiayaan, tanpa mengubah fakta bahwa kedua segmen sama-sama mencatat pertumbuhan.
Dari sisi kepemilikan bank, kredit yang disalurkan bank badan usaha milik negara (BUMN) tumbuh paling tinggi dengan laju 16,41 persen yoy. Capaian ini menjadi bagian dari perkembangan kredit berdasarkan kelompok kepemilikan bank pada periode yang sama. Dengan demikian, data Agustus 2026 memperlihatkan bahwa penyaluran kredit mencakup pertumbuhan pada pembiayaan investasi, modal kerja, konsumsi, korporasi, UMKM, serta kredit bank BUMN, dengan tingkat pertumbuhan yang berbeda di setiap kategori.
Perkembangan kredit perbankan pada Agustus 2026 turut ditandai oleh meningkatnya penggunaan layanan buy now pay later (BNPL). Berdasarkan data dalam Sistem Layanan Informasi Keuangan (SLIK), baki debet BNPL mencapai Rp31,41 triliun. Nilai tersebut setara dengan 0,34 persen dari total kredit perbankan dan tumbuh 29,10 persen secara tahunan (year-on-year/yoy). Jumlah rekening BNPL yang tercatat juga telah mencapai sekitar 34 juta rekening. Pertumbuhan ini menunjukkan semakin luasnya pemanfaatan fasilitas pembayaran tertunda, sekaligus menegaskan pentingnya penguatan pemantauan terhadap kemampuan bayar dan kualitas pembiayaan konsumen.
Dari sisi pendanaan, dana pihak ketiga (DPK) perbankan meningkat 10,94 persen yoy menjadi Rp10.413 triliun. Pertumbuhan paling tinggi berasal dari deposito, yang naik 13,10 persen yoy. Selanjutnya, giro tumbuh 9,82 persen yoy, sedangkan tabungan meningkat 9,56 persen yoy. Kenaikan pada berbagai komponen DPK tersebut memperkuat basis pendanaan bank dan menyediakan ruang yang lebih memadai untuk mendukung penyaluran kredit. Struktur pendanaan yang tetap bertumbuh juga menjadi salah satu faktor penting dalam menjaga kesinambungan fungsi intermediasi.
Indikator likuiditas menunjukkan kondisi perbankan masih berada pada level memadai. Rasio alat likuid terhadap non-core deposit tercatat sebesar 102,31 persen, jauh di atas ambang batas 50 persen. Sementara itu, rasio alat likuid terhadap DPK berada di level 23,04 persen, melampaui batas minimum 10 persen. Kecukupan likuiditas tersebut diperkuat oleh liquidity coverage ratio (LCR) sebesar 187,1 persen, yang mencerminkan kemampuan bank dalam menghadapi kebutuhan arus kas jangka pendek.
Dari aspek kualitas kredit, NPL gross tercatat 2,11 persen, sedangkan NPL net berada pada 0,84 persen. Loan at risk mencapai 8,56 persen, sehingga perkembangan risiko kredit tetap perlu dipantau, khususnya di tengah ekspansi pembiayaan digital dan BNPL. Di sisi profitabilitas, return on assets (ROA) berada pada level 2,43 persen. Kombinasi likuiditas yang terjaga, kualitas aset yang relatif terkendali, dan profitabilitas positif menunjukkan ketahanan sektor perbankan dalam melanjutkan penguatan intermediasi.
Dalam upaya memperkuat pemberantasan perjudian daring, OJK terus meningkatkan koordinasi dengan perbankan dan kementerian terkait. Dian menyampaikan bahwa OJK telah meminta bank menerapkan enhanced due diligence (EDD) dan/atau memblokir sekitar 38.796 rekening yang terindikasi berkaitan dengan aktivitas perjudian daring. Identifikasi tersebut dilakukan berdasarkan data yang disampaikan oleh Kementerian Komunikasi dan Digital.
Tindak lanjut pengawasan tidak berhenti pada rekening yang telah teridentifikasi secara langsung. OJK juga meminta bank menelusuri rekening lain yang memiliki kesesuaian dengan nomor induk kependudukan (NIK) pihak-pihak yang diduga terlibat. Apabila ditemukan indikasi yang memadai, bank diminta melakukan EDD secara lebih mendalam dan menutup rekening sesuai dengan ketentuan yang berlaku. Langkah ini diharapkan dapat mempersempit ruang gerak pelaku, sekaligus memperkuat penerapan prinsip mengenali nasabah dan manajemen risiko tindak pidana pencucian uang.
Selain menangani risiko dari aktivitas ilegal, OJK menerbitkan sejumlah kebijakan untuk memperkuat tata kelola perbankan. Salah satunya adalah POJK Nomor 17 Tahun 2026 tentang Rencana Bisnis Bank Umum. Ketentuan ini menjadi kerangka bagi bank dalam menyusun rencana bisnis yang lebih terukur, adaptif, dan selaras dengan kondisi perekonomian serta profil risiko masing-masing. OJK juga menerbitkan PADK Nomor 10 Tahun 2026 mengenai penerapan manajemen risiko country risk dan transfer risk bagi bank umum. Aturan tersebut mendorong bank memperkuat identifikasi, pengukuran, pemantauan, dan pengendalian risiko yang muncul dari kegiatan lintas negara.
Penguatan kebijakan turut mencakup aspek keberlanjutan melalui penerbitan panduan Climate Risk Management and Scenario Analysis (CRMS) 2026. Panduan ini merupakan penyempurnaan atas ketentuan sebelumnya dengan mempertimbangkan masukan dari industri. Penerapannya diarahkan untuk membantu bank menilai dampak risiko iklim terhadap kegiatan usaha, menguji ketahanan melalui skenario yang relevan, serta menyusun respons mitigasi yang lebih efektif. Dengan demikian, pengelolaan risiko perbankan dapat semakin komprehensif, baik terhadap ancaman finansial maupun perubahan lingkungan usaha.