
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 5 October 2026, Otoritas Jasa Keuangan (OJK) mencatat pertumbuhan outstanding pembiayaan pinjaman daring hingga Agustus 2026. Nilai pembiayaan yang masih berjalan tersebut mencapai Rp106,94 triliun, atau meningkat 22,07 persen secara tahunan (year-on-year). Kenaikan ini menunjukkan bahwa layanan pembiayaan digital tetap menjadi salah satu pilihan masyarakat dan pelaku usaha dalam memperoleh akses pendanaan.
Pertumbuhan tersebut berlangsung di tengah perhatian regulator terhadap kualitas penyaluran pembiayaan dan kemampuan industri dalam mengelola risiko. OJK terus memantau perkembangan pinjaman daring, termasuk kondisi pembayaran debitur, penerapan prinsip kehati-hatian, serta kepatuhan penyelenggara terhadap ketentuan yang berlaku. Pemantauan ini penting untuk memastikan ekspansi industri berlangsung secara sehat dan tidak mengorbankan perlindungan konsumen.
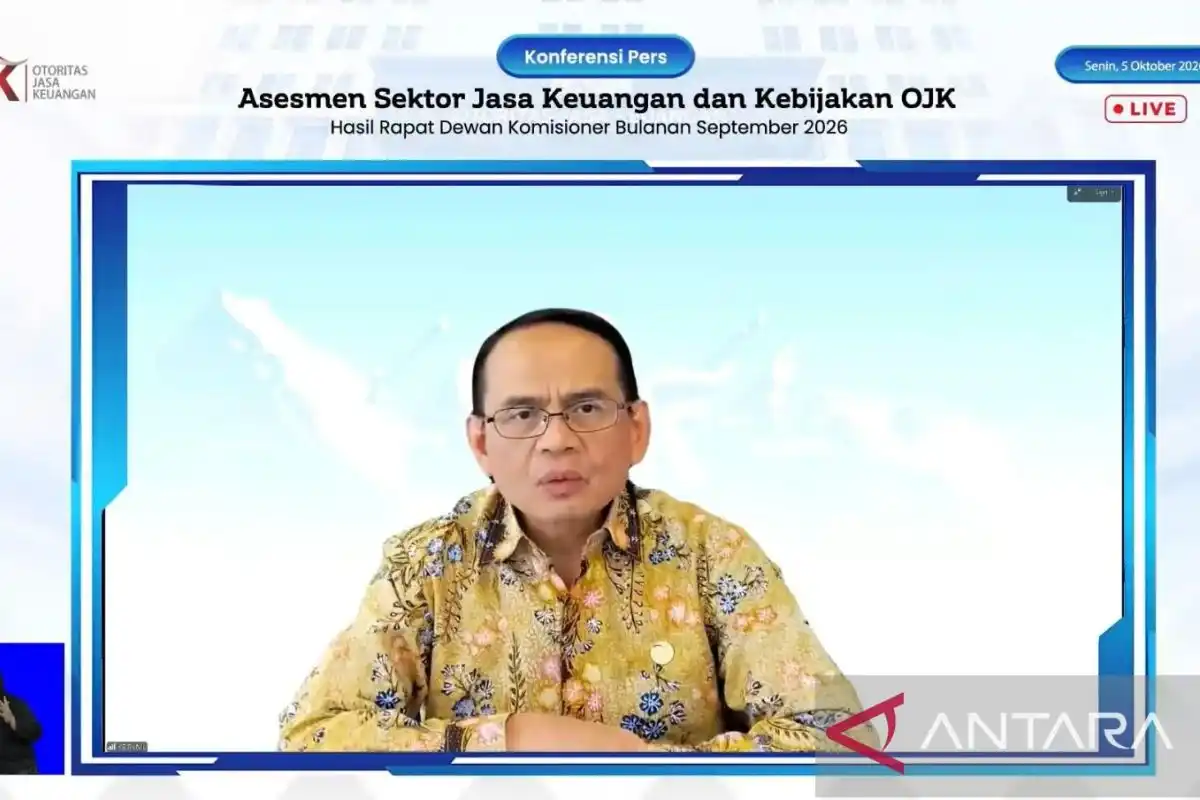
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, menilai profil risiko industri pinjaman daring masih terkendali. Penilaian tersebut disampaikan dalam konferensi pers Rapat Dewan Komisioner Bulanan OJK September 2026 di Jakarta, Senin, 5 Oktober.
Angka tersebut memberikan gambaran mengenai kondisi pembayaran secara keseluruhan di industri. Meski demikian, pertumbuhan nilai pembiayaan tetap perlu diikuti penguatan manajemen risiko, penilaian kelayakan debitur, dan transparansi informasi kepada pengguna. Dengan demikian, perkembangan pinjaman daring dapat terus mendukung inklusi keuangan, sekaligus menjaga kepercayaan masyarakat terhadap industri jasa keuangan nonbank.
Perusahaan pembiayaan atau multifinance mencatat pertumbuhan hingga Agustus 2026. Otoritas Jasa Keuangan (OJK) mencatat nilai pembiayaan sektor ini mencapai Rp514,08 triliun, meningkat 1,68 persen secara tahunan. Angka tersebut menunjukkan bahwa aktivitas pembiayaan tetap mengalami ekspansi, meskipun kenaikannya berlangsung secara terbatas dibandingkan periode yang sama pada tahun sebelumnya.
Menurut Agusman, pertumbuhan pembiayaan multifinance tersebut didukung oleh kenaikan pembiayaan modal kerja sebesar 5,4 persen secara tahunan. Pembiayaan modal kerja menjadi komponen yang mencatat peningkatan dan berkontribusi terhadap pertumbuhan total pembiayaan hingga Agustus 2026. Perkembangan ini menjadi bagian dari kinerja industri keuangan nonbank yang dipantau oleh OJK sepanjang periode tersebut.
Dari sisi risiko, kualitas pembiayaan tercermin dalam rasio non-performing financing (NPF). OJK mencatat NPF gross perusahaan pembiayaan berada pada level 3,04 persen. Rasio ini menggambarkan porsi pembiayaan bermasalah sebelum memperhitungkan pencadangan atau pengurang terkait.
Sementara itu, NPF net tercatat sebesar 0,83 persen hingga Agustus 2026. Perbedaan NPF gross dan NPF net menunjukkan pengukuran risiko berdasarkan dua pendekatan yang berbeda. Dengan nilai pembiayaan sebesar Rp514,08 triliun, perkembangan sektor multifinance pada periode ini dapat dilihat melalui pertumbuhan tahunan 1,68 persen, dukungan kenaikan pembiayaan modal kerja, serta pencatatan NPF gross dan NPF net pada masing-masing level tersebut.
Perkembangan industri keuangan nonbank pada Agustus 2026 menunjukkan dinamika yang beragam. Tiga sektor, yaitu modal ventura, pegadaian, dan lembaga keuangan mikro (LKM), mencatat arah pertumbuhan yang berbeda. Perubahan tersebut mencerminkan variasi dalam permintaan pembiayaan, karakteristik nasabah, serta peran masing-masing sektor dalam mendukung kegiatan ekonomi.
Pembiayaan modal ventura tumbuh 1,05 persen secara tahunan menjadi Rp16,50 triliun. Kenaikan ini menunjukkan bahwa dukungan pendanaan bagi perusahaan rintisan, usaha berbasis inovasi, dan bisnis dengan potensi pertumbuhan tetap berjalan, meskipun lajunya relatif terbatas. Modal ventura memiliki karakter pembiayaan yang berbeda dari kredit konvensional karena umumnya turut mempertimbangkan prospek usaha dan kapasitas pengembangan perusahaan.
Sementara itu, pegadaian mencatat pertumbuhan paling tinggi di ketiga sektor tersebut. Penyaluran pembiayaan pegadaian melonjak 44,60 persen secara tahunan hingga mencapai Rp156,61 triliun pada Agustus 2026. Produk gadai masih menjadi kontributor utama, dengan nilai pembiayaan Rp132,84 triliun atau 84,82 persen dari total pembiayaan. Dominasi produk tersebut menunjukkan bahwa kebutuhan pembiayaan dengan agunan barang tetap kuat, baik untuk memenuhi kebutuhan konsumsi maupun modal kerja jangka pendek.
Berbeda dari modal ventura dan pegadaian, pembiayaan LKM mengalami kontraksi tipis. Nilainya turun 0,33 persen secara tahunan menjadi Rp1,05 triliun. Penurunan ini berlangsung ketika simpanan LKM justru tumbuh 7,70 persen secara tahunan menjadi Rp0,63 triliun. Perbedaan arah pembiayaan dan simpanan tersebut menunjukkan bahwa penghimpunan dana di LKM meningkat, tetapi belum sepenuhnya diikuti oleh kenaikan penyaluran pembiayaan. Kondisi ini dapat menjadi perhatian dalam penguatan intermediasi LKM, terutama agar dana yang terhimpun mampu disalurkan secara produktif kepada masyarakat dan pelaku usaha skala mikro.
Otoritas Jasa Keuangan (OJK) memproyeksikan kinerja industri perusahaan pembiayaan tetap tumbuh positif hingga akhir 2026. Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, memperkirakan pertumbuhan sektor tersebut berada dalam kisaran 2-4 persen sampai penghujung tahun. Proyeksi ini mempertimbangkan kondisi industri yang masih memiliki ruang untuk berkembang, meskipun menghadapi sejumlah tantangan dari lingkungan ekonomi global.
Menurut Agusman, tekanan ekonomi global berpengaruh terhadap aktivitas perekonomian domestik, termasuk penjualan kendaraan bermotor. Perlambatan pada penjualan kendaraan dapat memengaruhi permintaan pembiayaan konsumen, terutama pembiayaan kendaraan baru. Perusahaan pembiayaan juga menghadapi dampak dari melemahnya kegiatan investasi, yang berpotensi menahan penyaluran pembiayaan untuk kebutuhan modal dan pengadaan aset produktif.
Perkembangan tersebut menjadi perhatian karena pembiayaan kendaraan bermotor dan pembiayaan investasi merupakan bagian penting dari portofolio industri perusahaan pembiayaan. Ketika penjualan kendaraan dan ekspansi investasi melambat, pertumbuhan penyaluran pembiayaan dapat ikut tertahan. Namun, OJK tetap melihat prospek industri berada pada jalur pertumbuhan, dengan mempertimbangkan kemampuan pelaku usaha menyesuaikan strategi, menjaga kualitas aset, serta merespons perubahan kebutuhan konsumen dan dunia usaha.
Agusman menyampaikan proyeksi pertumbuhan 2-4 persen tersebut dalam situasi ketika ketidakpastian ekonomi global masih meningkat. Perubahan kondisi pasar internasional, tekanan terhadap daya beli, dan sikap pelaku usaha yang lebih berhati-hati dapat memengaruhi kinerja sektor keuangan nonbank pada sisa tahun berjalan. OJK akan terus memantau perkembangan penyaluran pembiayaan, kualitas piutang, serta faktor ekonomi yang dapat memengaruhi industri hingga akhir 2026.